 Scheibenschmiede

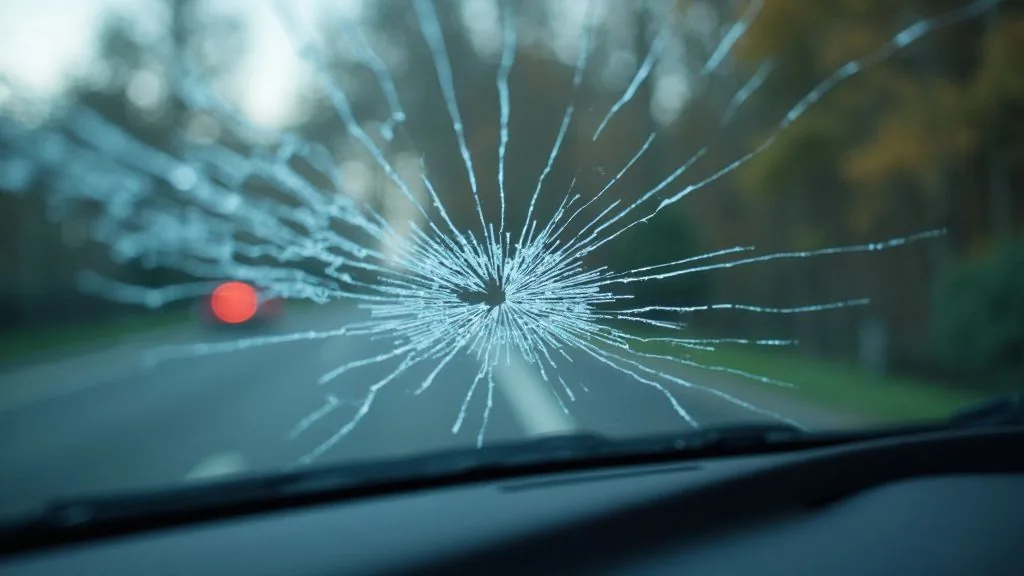
Panoramadächer bringen Licht und Weite ins Auto — und eine große zusätzliche Glasfläche, die Wind und Wetter ausgesetzt ist. Fliegt auf der Autobahn ein Stein hoch oder kracht ein Ast aufs Dach, stellt sich dieselbe Frage wie bei der Frontscheibe: Reparatur oder Ersatz? Beim Glasdach gelten dabei einige Besonderheiten, die Fahrzeughalter kennen sollten. Zumal Panoramadächer längst kein Nischenthema mehr sind: Vom Kompaktwagen bis zum Elektro-SUV gehört das Glasdach bei vielen Modellen zur beliebtesten Sonderausstattung — entsprechend häufiger treten Schäden auf.
Warum Glasdächer empfindlicher sind, als man denkt
Panoramadächer bestehen je nach Modell aus Einscheibensicherheitsglas oder Verbundglas, oft stark getönt und gewölbt. Die große Fläche ist fest mit der Karosserie verklebt oder in einen Schiebemechanismus integriert und steht dadurch unter permanenter Spannung: Karosserieverwindung, Temperaturunterschiede zwischen aufgeheiztem Dach und kühlem Fahrtwind sowie Vibrationen wirken ständig auf das Glas ein. Ein kleiner Vorschaden kann sich deshalb schneller zu einem langen Riss entwickeln als in der Windschutzscheibe. Bei ESG-Dächern kommt hinzu: Versagt das vorgespannte Glas, zerfällt gleich die ganze Scheibe — gelegentlich sogar mit lautem Knall scheinbar aus dem Nichts. Dazu kommt die exponierte Lage: Anders als die geneigte Frontscheibe fängt das nahezu waagerechte Dach herabfallende Äste, Hagelkörner und Eisbrocken fast ungebremst auf.
Reparatur oder Ersatz: die Sonderregeln beim Dach
Die klassische Harz-Reparatur, wie sie bei der Steinschlag-Entscheidung an der Frontscheibe üblich ist, kommt beim Panoramadach nur selten infrage. Bei ESG-Dächern ist sie technisch unmöglich, bei Verbundglas-Dächern scheitert sie oft an Tönung, Wölbung oder der Lage des Schadens. In der Praxis läuft es daher meist auf den Ersatz des Dachelements hinaus. Der ist aufwendiger als ein Frontscheibentausch: Je nach Konstruktion müssen Himmel, Blenden oder der Schiebedachrahmen demontiert werden, und das Ersatzteil ist häufig ein modellspezifisches Sonderglas mit Lieferzeit. Planen Sie deshalb etwas mehr Vorlauf ein als beim klassischen Scheibenwechsel — die Begutachtung klärt vorab, welche Variante verbaut ist und was bestellt werden muss.
So springt die Versicherung ein
Die gute Nachricht: Bruch- und Steinschlagschäden am Panoramadach gelten wie Schäden an den übrigen Scheiben als Glasbruch und fallen damit in der Regel unter die Teilkasko — die Selbstbeteiligung liegt je nach Tarif üblicherweise bei rund 150 Euro. Eine Hochstufung des Schadenfreiheitsrabatts ist bei Teilkaskoschäden nicht zu befürchten. Wie Eigenanteil und Abwicklung genau funktionieren, erklärt der Ratgeber zur Teilkasko-Selbstbeteiligung beim Autoglas. Stürzt dagegen ein Baum aufs Dach oder hagelt es großflächig, ist ebenfalls die Teilkasko zuständig — hier lohnt saubere Dokumentation mit Fotos.
Richtig handeln nach dem Schaden
- Schaden fotografieren und Größe dokumentieren
- Bei Rissen oder Krümelbruch: Dach mit Folie abdichten, Innenraum schützen
- Schiebedach nicht mehr betätigen — Glasreste können den Mechanismus blockieren
- Versicherung informieren und Begutachtung organisieren
- Waschanlage und Hochdruckreiniger bis zur Behebung meiden
Mit diesen Schritten begrenzen Sie Folgeschäden am Innenraum und erhalten sich alle Optionen für eine reibungslose Abwicklung mit dem Versicherer.
Glasdach-Schaden? Wir kümmern uns
Ob kleiner Einschlag oder komplett zerlegtes ESG-Dach: Wir begutachten den Schaden, klären die passende Ersatzverglasung für Ihr Modell und übernehmen auf Wunsch die Abwicklung mit Ihrer Teilkasko. Gerade bei großen Glasflächen wie im SUV mit viel Verglasung zahlt sich schnelles Handeln aus. Auch bei geplatzten ESG-Dächern mit akuter Undichtigkeit helfen wir kurzfristig mit einer provisorischen Abdeckung weiter, bis das Ersatzglas eintrifft. Rufen Sie uns an unter 0176 65108837 — wir organisieren die Lösung.