 Scheibenschmiede

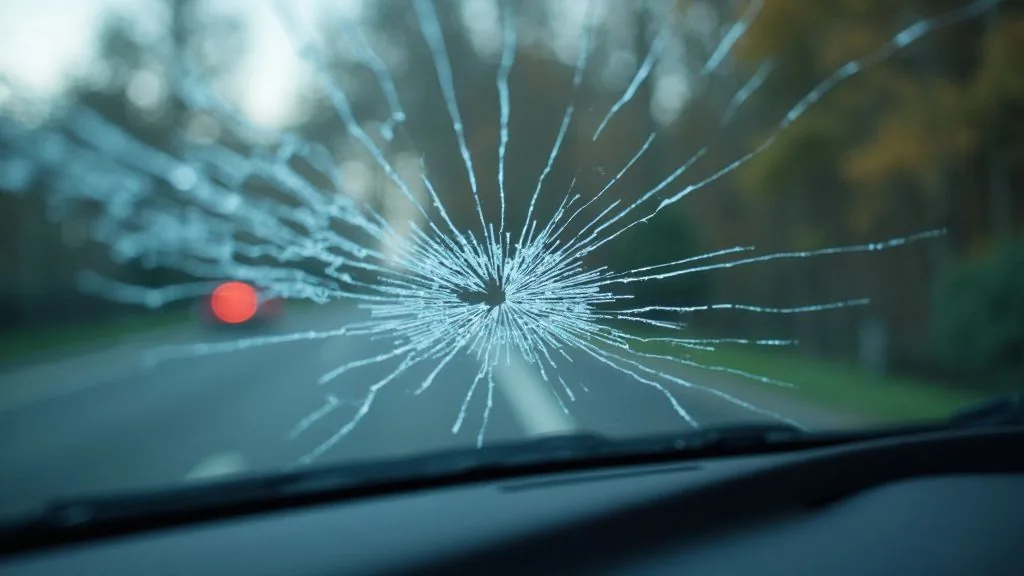
Ein Steinschlag in der Windschutzscheibe ist ärgerlich – doch was kostet der Schaden wirklich, und muss ich die Selbstbeteiligung zahlen? Viele Autofahrer sind unsicher, wie die Teilkasko-Selbstbeteiligung bei Autoglas tatsächlich funktioniert. Dieser Ratgeber zeigt Ihnen, worauf es ankommt und wie Sie oft sogar ohne Versicherungsfall davonkommen.
Was ist die Teilkasko-Selbstbeteiligung?
Die Selbstbeteiligung ist der Betrag, den Sie selbst zahlen, wenn es zum Versicherungsfall kommt. Bei der Teilkasko liegt diese Selbstbeteiligung ueblicherweise bei rund 150 EUR – kann aber je nach Versicherer und Vertrag zwischen 100 und 300 EUR variieren. Diese Summe müssen Sie aus eigener Tasche bezahlen; der Rest des Schadens wird von der Versicherung übernommen.
Das Wichtige: Diese Selbstbeteiligung ist nicht automatisch fällig. Sie zahlen sie nur dann, wenn Sie tatsächlich einen Versicherungsanspruch einreichen – nicht bei jeder Reparatur oder jedem Besuch in der Werkstatt.
Wann zahle ich die Selbstbeteiligung bei Autoglasschäden?
Die Teilkasko deckt unter anderem Schäden durch Steinschlag, Hagel und Vandalismus ab. Ob die Selbstbeteiligung fällig wird, hängt davon ab, wie der Schaden entsteht und wie Sie die Reparatur organisieren:
- Direkter Versicherungsfall (Anmeldung bei der Versicherung): Selbstbeteiligung fällig
- Glastausch oder Reparatur ohne Versicherungsanspruch: Keine Selbstbeteiligung, Sie zahlen den Handwerkspreis oder nutzen eine Reparaturleistung Ihres Versicherers
- Manche Versicherer erkennen kleine Schäden nicht als Versicherungsfall an: Hier können Sie oft günstig selbst zahlen, ohne dass ein Schadensfall entsteht
Reparatur statt Tausch: Die kostengünstige Alternative
Hier liegt oft ein großes Missverständnis vor: Nicht jeder Steinschlag erfordert einen Versicherungsfall. Viele Schäden an der Windschutzscheibe können durch eine fachgerechte Harz-Injektion repariert werden, statt die Scheibe zu tauschen.
Der Vorteil für Sie:
- Reparaturkosten sind oft deutlich niedriger als eine neue Scheibe plus Selbstbeteiligung
- Sie machen keinen Versicherungsfall auf und verlieren keine Schadenfreiheitsrabatte
- Die Reparatur ist schnell möglich – oft am selben Tag
- Wenn ein Tausch später nötig wird, können Sie immer noch die Versicherung einschalten
Eine professionelle Reparatur macht Sinn, wenn der Schaden klein bis mittelgroß ist und nicht im Sichtfeld des Fahrers liegt. Der Fachmann vor Ort kann diese Einschätzung treffen.
Schadenfreiheitsrabatt: Darum sollten Sie einen Versicherungsfall vermeiden
Das oft übersehene Risiko: Wenn Sie einen Teilkasko-Schaden anmelden, können Sie Ihren Schadenfreiheitsrabatt verlieren. Das bedeutet, dass Ihre Versicherungsprämien im nächsten Jahr deutlich teurer werden – über mehrere Jahre hinweg summiert sich das zu erheblichen Kosten.
Ein konkretes Beispiel: Wenn die Reparatur einer Windschutzscheibe nur 200–300 EUR kostet und Sie dafür einen Versicherungsfall mit Selbstbeteiligung anmelden, kann das zu einer Prämienerhoehung von 50–100 EUR pro Jahr führen. Nach drei Jahren haben Sie mehr gezahlt, als die Reparatur gekostet hätte.
Deshalb ist es oft finanziell sinnvoller, eine kleine Reparatur selbst zu bezahlen, statt die Versicherung einzuschalten.
Versicherungen mit Glasteilkasko ohne Selbstbeteiligung
Einige Versicherer bieten Spezialtarife an, bei denen die Autoglasreparatur und der -tausch ohne Selbstbeteiligung versichert sind. Wenn Sie so einen Tarif haben, fallen bei Anmeldung eines Glassschadens keine zusätzlichen Kosten für Sie an – Sie zahlen nur die normale Selbstbeteiligung des Versicherungsvertrags, falls überhaupt.
Schauen Sie in Ihre Versicherungsunterlagen oder fragen Sie Ihren Versicherer, ob Sie diese Leistung haben. Dann ist es unproblematisch, einen Schaden sofort anzumelden.
Wie gehe ich bei Autoglasschäden vor?
Um die beste Entscheidung zu treffen, sollte ein Fachmann den Schaden zunächst einschätzen:
- Größe und Lage des Schadens: Kleine Schäden können oft repariert werden, große erfordern einen Tausch
- Größe der Selbstbeteiligung: Wenn die Reparatur günstiger ist, zahlen Sie selbst
- Ihr Schadenfreiheitsrabatt: Je höher dieser ausfällt, desto teurer wird eine Anmeldung mittelfristig
- Ihre Versicherungsleistung: Sind Reparaturen und Tausch ohne Selbstbeteiligung versichert?
Kontaktieren Sie Scheibenschmiede – wir helfen Ihnen, die richtige Entscheidung zu treffen. Die Fachleute vor Ort können den Schaden bewerten und mit Ihnen durchsprechen, ob eine Reparatur möglich ist oder ein Tausch nötig wird. So sparen Sie oft Kosten und Ärger mit der Versicherung.
Rufen Sie uns an: 0176 65108837
Wichtig: Verkehrssicherheit geht vor
Ein Grundsatz ist absolut unverrückbar: Die Verkehrssicherheit darf nie kompromittiert werden. Wenn ein Schaden den Blick des Fahrers behindert oder die Stabilität der Scheibe gefährdet ist, muss eine Reparatur oder ein Tausch erfolgen – unabhängig von Kosten und Versicherungsfragen. Fahren Sie nur sicher weiter, wenn ein Fachmann das grünes Licht gibt.