 Scheibenschmiede
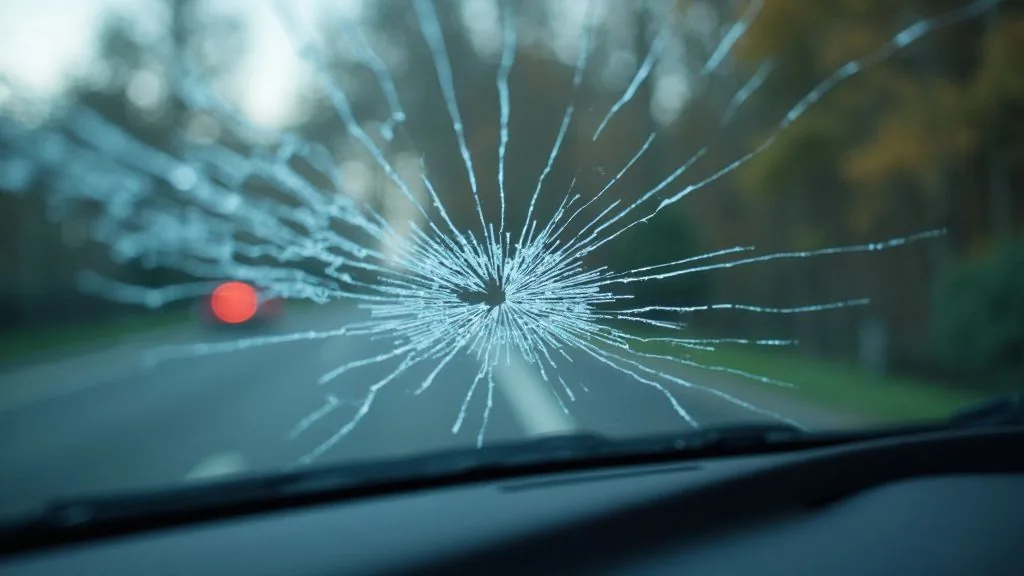
Ein Steinschlag in die Windschutzscheibe ist ärgerlich – aber beruhigend ist: Der Glasschaden hat keinen Einfluss auf Ihren wertvollen Schadenfreiheitsrabatt (SFR). Diese Regelung ist ein wichtiger Vorteil der Teilkaskoversicherung. Doch beim Wechsel zu einer neuen Versicherung entstehen oft Unsicherheiten. Wir klären auf, wie Glasschäden und Ihr SFR zusammenhängen.
Warum Glasschäden den Schadenfreiheitsrabatt nicht beeinflussen
Der Schadenfreiheitsrabatt ist ein bewährtes System der Kfz-Versicherer: Wer unfallfrei fährt, wird mit besseren Prämiensätzen belohnt. Die Stufen reichen von SF 0 bis SF 35 und höher. Doch nicht alle Schäden sind gleichbewertet.
Glasschäden an der Windschutzscheibe oder anderen Scheiben gelten als Teilkaskoschäden. Die Versicherer haben sich branchenweit auf eine kulante Regelung geeinigt: Diese Schäden werden nicht als Schadensfall in die SF-Einstufung aufgenommen. Das bedeutet, dass Ihr Rabatt erhalten bleibt, auch wenn Sie einen Steinschlag reparieren oder die Scheibe tauschen lassen.
Hintergrund dieser Regelung ist, dass Glasschäden oft außerhalb Ihrer Kontrolle entstehen – ein Kiesel von der Autobahn, ein Ast bei schlechtem Wetter. Die Versicherer erkennen an, dass dies kein Indiz für erhöhtes Fahrerverhalten ist.
Glasschäden bei der Anmeldung zur neuen Versicherung
Beim Wechsel zu einem neuen Versicherer wird diese Vorteilregel weitergegeben. Sie müssen einen Glasschaden, den Sie in der aktuellen Police hatten oder noch haben, nicht angeben, wenn er nicht in die SF-Einstufung eingegangen ist.
Der neue Versicherer wird bei der Einstufung Ihren bestehenden Schadenfreiheitsrabatt anerkennen – ohne dass der Glasschaden diese Einstufung verschlechtert. Allerdings sollten Sie folgende Punkte beachten:
- Glasschäden, die bereits erledigt sind (Reparatur oder Austausch), müssen nicht angegeben werden
- Ein offener Glasschaden, für den noch keine Kostenübernahme erfolgte, sollten Sie dem neuen Versicherer melden, um Verzögerungen zu vermeiden
- Die Schadensfreiheitsklasse wird unabhängig vom Glasschaden übernommen
- Sprechen Sie bei Unsicherheiten vor dem Wechsel mit Ihrem bisherigen Versicherer – dieser bescheinigt Ihnen die korrekte SFR
Wann Glasschäden doch zu Problemen führen können
Es gibt Ausnahmefälle, in denen ein Glasschaden doch Aufmerksamkeit braucht. Wenn Sie die Reparatur privat bezahlt haben und keine Dokumentation mit dem Versicherer vorliegt, könnte es schwierig werden, dies nachträglich zu belegen. Daher empfiehlt sich:
- Schadenmeldung immer beim Versicherer durchführen – auch wenn nur die Selbstbeteiligung anfällt
- Rechnungen und Schadenbriefe aufbewahren
- Bei Versicherungswechsel: Kopie des Schadenbriefs vom alten Versicherer mitgeben
- Elektronische Schadensfreiheitsbescheinigung (eVB-Nummer) fordert den neuen Versicherer automatisch an
Schadenfreiheitsrabatt beim Autoglas-Service nutzen
Wenn Sie einen Glasschaden haben, sollten Sie schnell handeln – nicht wegen des SFR, sondern wegen der Verkehrssicherheit. Eine beschädigte Windschutzscheibe kann die Sicht beeinträchtigen und im Fall eines Unfalls Ihre Sicherheit gefährden. Die Teilkaskoversicherung zahlt typischerweise nach Abzug einer Selbstbeteiligung (meist rund 150 EUR).
Wir helfen Ihnen, die Abwicklung mit Ihrer Versicherung zu organisieren. Die regionalen Autoglas-Profis vor Ort führen die Reparatur oder den Austausch durch – und Ihr Schadenfreiheitsrabatt bleibt unverändert. Kontaktieren Sie uns unter 0176 65108837, damit wir schnell einen Termin für Sie abstimmen.
Checkliste für den Versicherungswechsel
Um beim Wechsel des Versicherers keine Überraschungen zu erleben, nutzen Sie diese Checkliste:
- Aktuelle Schadensfreiheitsklasse vom bisherigen Versicherer erfragen
- Offene oder kürzliche Glasschäden dem neuen Versicherer mitteilen
- Versicherungsbedingungen zum Thema Glasschäden vergleichen (manche Versicherer bieten Kulanzlösungen)
- eVB-Nummer rechtzeitig anfordern (mindestens 2 Wochen vor Ablauf)
- Bei Fragen zur Glasschadenabwicklung: Wir beraten Sie gerne
Ein Glasschaden ist ärgerlich, aber kein Grund zur Sorge um Ihren Schadensfreiheitsrabatt. Nutzen Sie die Vorteile Ihrer Versicherung und kümmern Sie sich um eine schnelle, sichere Reparatur oder einen Austausch der beschädigten Scheibe.